
Расчёт среднего заработка для отпускных
Каждый официально трудоустроенный работник имеет право на ежегодный оплачиваемый отпуск. Об этом говорится в ст. 114 ЖК РФ. Кроме того, отпуск должен быть оплачен работодателем, исходя из среднего заработка за последний год. Речь идёт не о календарных годах, а о рабочих. Каждый рабочий год начинается с даты, когда сотрудник заключил с работодателем трудовой договор.
Ежегодный отпуск каждого сотрудника оплачивается работодателем. Но далеко не каждый работник знает, как правильно рассчитываются отпускные. Сумма отпускных зависит от заработка сотрудника за его последний рабочий год, а также от количества фактически отработанных им дней в этом году. Заработная плата с прошлых мест работы не учитывается.
Чтобы рассчитать средний дневной заработок для оплаты отпусков и выплаты компенсации сначала нужно определиться с расчётным периодом. Месяцы для расчёта берутся, исходя из прошлого рабочего года сотрудника. Например, сотрудник устроился на работу 15.06.2015 года. Для расчёта отпускных следует брать период с 15.06.2015 года по 14.06.2015 года.
Если сотрудник последний рабочий год фактически не работал и ему не начислялась заработная плата (например, женщина находилась в отпуске по уходу за ребёнком), то для расчёта следует брать предыдущие 12 месяцев перед этим периодом.
Для расчёта фактически отработанных дней в рабочем году следует знать, какие периоды входят в стаж для начисления отпускных, а какие нет. Об этом сказано в ст. 121 ТК РФ. В стаж, дающий право на отпуск входят периоды:
- Фактической работы;
- Периоды, когда сотрудник фактически не работал, но за ним сохранялось место работы. Например, ежегодный отпуск или декрет. Входят ли отпускные в расчет среднего заработка для отпускных? Нет, они исключаются;
- Периоды вынужденного прогула по вине работодателя;
- Периоды отпуска за свой счёт, но не более 14 календарных дней в году.
При расчёте годового заработка конкретного сотрудника учитываются все «трудовые» выплаты. Это:
- Заработная плата;
- Официальные премии, которые прописаны в трудовом договоре. Премии включаются все – ежемесячные, ежеквартальные и годовые. Если год отработан не полностью, то премия рассчитывается относительно фактически отработанного времени;
- Различные компенсации и выплаты. Предыдущий отпуск в расчет отпускных не входит.
Право на ежегодный отпуск возникает у сотрудника уже через полгода работы у данного работодателя. В таком случае, отпуск будет предоставлен «авансом», а отпускные будут выплачены «вперёд». Если работник решит уволиться, то из заработной платы у него вычтут часть отпускных. Для расчёта среднего заработка этого сотрудника берётся расчётный период, равный периоду его работы у этого работодателя. Доход складывается, исходя из всех учитываемых выплат за этот трудовой период.
Особое внимание стоит обратить на премии, которыми работодатель имеет право поощрять своих сотрудников. Если сотрудник полностью отработал расчётный период, то квартальная премия, точно так же как и месячная будет учтена при расчёте среднего заработка на общих условиях
Если же расчётный период отработан не полностью, то:
- Премии, зависящие от отработанного времени, будут полностью учитываться при расчёте;
- Премии, которые выплачиваются в фиксированном размере, будут учитываться в зависимости от фактически отработанного данным сотрудником времени.
Не полностью отработанным считается месяц в следующих ситуациях:
в данном месяце сотрудник имеет 2 дня больничного, но при этом он работал 2 субботы. В этом календарном месяце 22 рабочих дня, и сотрудник отработал 22 рабочих дня. Но считать месяц полностью отработанным нельзя, так как при расчёте среднего заработка не учитываются дни больничного
И не важно, что сотрудник имел переработки;
сотрудник устроился на работу 12 января, сразу после новогодних праздников. Это был первый рабочий день в январе после новогодних праздников
За январь ему начислили полный оклад, так как он отработал все рабочие дни в данном месяце. Но такой месяц полностью отработанным считать нельзя, так как полностью отработанный месяц считается в календарных днях. И не важно, что с 1 по 12 января были выходные дни.
Полностью отработанным считается месяц, если сотрудник не пропустил ни одного календарного дня.
Индексация заработка
Кроме того, вы должны учитывать возможность повышения заработной платы. Уменьшение зарплаты не корректируется, а повышение – да. В случае повышения заработной платы, мы должны отразить эту индексацию и на отпускных.
Мы смотрим, увеличилась или нет заработная плата внутри расчетного периода. Если она увеличивалась, новый размер заработной платы (тарифной ставки, оклада) делим на тот, который был до повышения. Вспоминаем наш пример: с 4 июня сотрудник в отпуске, расчетный период до 31 мая. Предположим, что с 1 июля сотруднику повысили заработную плату. До этого зарплата была 10 000 руб., а стала 15 000 руб. Коэффициент – 1,5. На него мы должны умножить предыдущие выплаты. То есть за июнь в расчетном периоде прошлого года мы должны взять повышенную заработную плату в 15 000 руб. Что делать, если повышение произошло после расчетного периода? Умножать на этот коэффициент среднедневной заработок, который был рассчитан. Иногда повышение происходит после того, как ваш сотрудник побывал в отпуске. Вы должны высчитывать по дням, когда произошло такое повышение, индексировать ему отпускные, а когда сотрудник вернется (или после расчета по безналу), вернете ему эту часть отпускных.
Что считать повышением заработной платы? Зарплату могут поднять одному сотруднику, или всем подряд. Что значит «всем подряд?» — это увеличение заработной платы целиком всей организации, ее филиалу, структурному подразделению. Определение взято из пункта 16 Положения по расчету среднего заработка. В этом случае индексации проводятся. Понятия «организация» и «филиал» не нуждаются в пояснении. А что такое «подразделение»? Это обособленное подразделение или что-то иное? Бывает, что в крупных организациях есть департаменты, отделы, они тоже могут называться подразделениями. В пункте 16 постановления Пленума Верховного суда от 17 мая 2004 г. вы увидите, что под «структурным подразделением» надо понимать как филиалы и представительства, так и отделы, цеха, участки. Вы вправе использовать индексацию при расчете среднего заработка, описав данный порядок внутренними документами, например, в штатном расписании, где у вас будут указаны все подразделения, и подчинение работника.
Признавая подразделение целым отделом, вы улучшаете права работника. Предположим, у вас в отделе пять человек. У четырех увеличилась заработная плата, у одного – нет. В этой ситуации индексацию проводить не надо. Все организации, особенно коммерческие (определение КС от 17 июля 2014 г. № 1707-О), обязаны индексировать зарплату минимум раз в год. Порядок индексации вы расписываете внутренними документами.
Определение среднего заработка для расчета отпускных
Теперь нужно правильно рассчитать количество дней в не полностью отработанных месяцах. Для этого нужно воспользоваться формулой: 29,3 / К * (К – ИскД), где К – количество календарных дней в не полностью отработанном месяце, ИскД – календарные дни, которые исключаются из этого месяца.
Например, сотрудник хочет уйти в отпуск в июле 2017 года. Расчётный период с июня 2015 по июль 2017 года. В расчётном периоде он болел в октябре 17 календарных дней и в марте 11 календарных дней. Таким образом, для расчёта среднего заработка для отпуска он отработал в октябре 29,3 / 31 * (31 – 17) = 13,23 дня, а в июле 29,3 / 31 (31 – 11) = 18,9 дней Таким образом, сотрудник полностью отработал 10 полных месяцев и (13,23 + 18,9) = 32,13 рабочих дней.
https://youtube.com/watch?v=zLND_JRrYfw%26list%3DPLWe862iyIP1x9Hdh1cgfG12IiSxSTs8qU
За расчётный период сотрудник получил 652 000 рублей, включая:
- премию в размере 84 000 рублей;
- компенсацию за обучение – 52 000 рублей;
- компенсацию за обед – 30 000 рублей;
- выплаты по больничному листу – 17 800 рублей.
Сумма премии, которая учитывается для расчёта отпускных, будет равна: 84 000 / 247 * (247 – 13,23 – 18,9) = 72 937,17 рублей. Годовой доход данного сотрудника составил: 652 000 + 72 937,17 – 52 000 – 30 000 – 17 800 = 624 137,17 рублей
Средний заработок данного сотрудника за 1 рабочий день в расчётном периоде будет равен: 624 137,17 / (29,3 * 10 + 32,13) = 1 919,65 рублей.
Расчет количества дней отпуска
Составим программку для контроля количества положенных работнику дней отпуска. Государственные праздники не входят в отпускные периоды. Поэтому сначала сделаем таблицу в Excel с государственными праздниками.
Чтобы преобразовать текстовый формат в числовой, используем функцию ДАТАЗНАЧ.
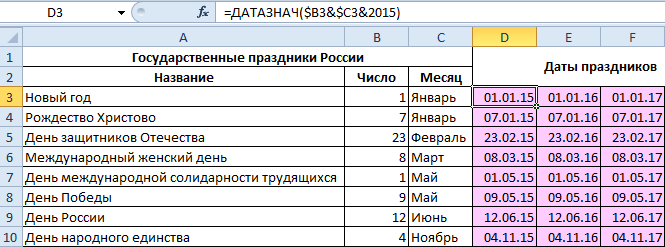
Формула объединяет значения ячеек В3, С3 и результат функции ГОД. Чтобы показать даты праздников в прошлом году, ставим «-1». В будущем году – «+1». Для столбца на 2018 год – «+2».
На 2-м листе сделаем табличку для расчета количества дней, положенных к отпуску.
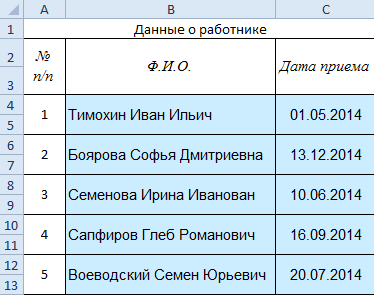
Это первый блок таблицы. Во втором блоке покажем общий стаж, сколько дней отработано за период и сколько дней отпуска положено работнику. Шапка блока:

Чтобы автоматически устанавливалась текущая дата, используется функция СЕГОДНЯ.
Для расчета общего стажа на текущую дату применяем формулу:
Количество отработанных дней – разница между текущей датой и датой приема (=D$3-C4).
Чтобы найти, сколько дней отпуска наработано на текущую дату, используем следующую формулу:
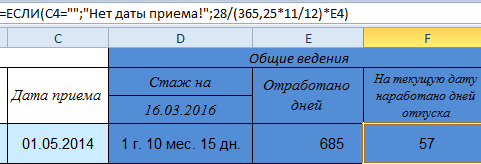
Размножаем формулы на весь столбец.
Третий блок – найдем расчетный период для количества дней отпуска за первый год. Начало периода – ссылка на ячейку с датой приема на работу. Конец периода находим по формуле: =ДАТАМЕС(G4;12)-1, где G4 – начало расчетного периода.

Четвертый блок – данные по отпускам за период. Количество дней отпуска и начальную дату проставляем вручную. Делаем вспомогательный столбец для расчета конечной даты отпуска с учетом праздников. Формула:
Excel прибавляет к начальной дате отпуска количество дней за минусом 1. Затем проверяет наличие праздничных дат в диапазоне. Если таковые имеются, прибавляет их число к количеству отпускных дней.
Формула для расчета конечной даты отпуска:

Общее число отгулянных дней нашли по формуле: =ЕСЛИ(ИЛИ(I4=»»;J4=»»);0;I4+I5).
По такому же алгоритму формируем данные для второго, третьего и последующих лет работы. В конце таблички можно дать итоговый столбец, где будет рассчитываться количество оставшихся для отпуска дней.
Из чего состоит СЗП
В расчет СЗП входят все виды выплат, применяемые на предприятии, которые предусматриваются локальными нормативными актами:
- Оклад по штатному расписанию, или оплата за часы работы (по тарифу);
- Надбавки за работу ночью, а также в выходные и праздничные дни;
- Премии и надбавки за совмещение должностных обязанностей и расширение зон обслуживания;
- Оплата по нарядам на сдельную работу;
- Стимулирующие выплаты;
- Надбавки за выслугу лет;
- Надбавки за работу со сведениями, содержащими гос. тайну;
- Надбавки за наличие почетной грамоты, ученой степени;
- Оплата за проверку тетрадей, письменных работ;
- Выплаты государственным и муниципальным служащим;
- Районный коэффициент, северные надбавки;
- Оплата в натуральном выражении.
В расчет СЗП не включаются:
- Пособие по болезни;
- Выплата отпускных;
- Отпускные выплаты за время нахождения в командировке;
- Премии, выплачиваемые по итогам года (следует учесть, что годовая премия включается в расчет средней зарплаты, пропорционально количеству отработанных месяцев);
- Оплата отпуска по беременности и родам;
- Материальная помощь;
- Оплата за питание во время служебной командировки;
- Оплата за коммунальные услуги;
- Оплата за обучение и повышение квалификации.
Сколько длится отпуск с учетом перенесенного выходного
Нерабочие праздничные дни. Согласно статье 120 ТК РФ нерабочие праздничные дни, приходящиеся на отпускной период, в числе дней отпуска не учитываются. То есть если работник берет отпуск, скажем, с 1 по 14 июня, то оплачивать следует 13, а не 14 календарных дней, так как 12 июня — нерабочий праздничный день (ст. 112 ТК РФ).
Перенесенные выходные дни. Ежегодно Правительство РФ переносит выходные дни, совпавшие с нерабочими праздничными. Соответствующий нормативный акт должен быть официально опубликован не позднее чем за два месяца до календарной даты устанавливаемого выходного дня (ч. 5 ст. 112 ТК РФ).
Часто у бухгалтеров возникает вопрос: а нужно ли оплачивать попавший на время отпуска перенесенный выходной? Ответ положительный. В Трудовом кодексе говорится лишь об исключении из периода отпуска нерабочих праздничных дней. А выходные, перенесенные или нет, включаются в период отпуска в общем порядке.
В каких ситуациях требуется расчет средней заработной платы
При заключении трудового договора. работник и работодатель обговаривают оплату труда, соответствующую занимаемой должности. Ее размер, а также другие гарантированные выплаты сотруднику указываются в контракте, наряду с этим указываются и виды удержаний.
Бывают ситуации на производстве, когда выплачивается зарплата не за реально проработанное время, а исходя из размера среднемесячной заработной платы (СЗП).
СЗП – это отношение фактически начисленной зарплаты за промежуток времени к фактически проработанному времени за этот промежуток.
Часто от вас могут потребовать справку о СЗП. Ее можно предоставлять:
- В органы социальной защиты;
- На биржу труда;
- В пенсионный фонд для начисления трудовой пенсии;
- В банк, при оформлении кредита;
- В судебные инстанции, для расчета компенсации за прогул по вине директора предприятия.
В этих случаях, необходим такой показатель, как среднемесячная заработная плата. Такой показатель рассчитывается обычно за три, шесть месяцев.
Бывают такие периоды в процессе труда, когда работник не выполняет свои трудовые обязанности по некоторым причинам, но эти периоды должны быть оплачены работодателем. Такую оплату рассчитывают исходя из размера среднедневного заработка.
К ним относится:
- Временная нетрудоспособность;
- Ежегодный оплачиваемый отпуск;
- Декретный отпуск;
- Когда работник выполняет сторонние работы, по распоряжению руководителя, но при этом за ним сохраняется заработок (общественные работы, переговоры);
- При расчете выходного пособия при сокращении должностной единицы в штатном расписании ;
- В случае увольнения, при расчете окончательного расчета;
- При расчете командировочных расчетов;
- При расчете отпускных на период учебы;
- При наступлении вынужденного простоя по вине начальства;
- Расчет зарплаты за день донора;
- Оплата дней на прохождение обязательного медосмотра;
- За период военной переподготовки.
Что входит в расчет среднего заработка для отпускных в 2018 году
Вопрос о том, что входит в средний заработок для отпуска является основополагающим при вычислении. Тут следует учитывать следующие выплаты:
- заработная плата за весь указанный период;
- премиальные, надбавки, доплаты по всем категориям, если они входят в нормы Трудового кодекса или контракта.
Отдельно стоит рассмотреть те позиции, которые следует исключить из вычисления общей суммы. Это такие выплаты как:
- средства, выдаваемые на командировку или больничный, а также оплата за временную нетрудоспособность;
- различного рода компенсации за питание или пользование общественным транспортом.
Указанные суммы рассчитываются за последний год. В случае, если трудовой стаж на данном рабочем месте меньше, расчет среднего заработка для отпускных производится по отработанному периоду.
Входят ли отпускные в расчет среднего заработка для отпускных
Вопрос о том, включаются ли отпускные в расчет среднего заработка, возникает в тех ситуациях, когда отпуск частично уже предоставлялся. К примеру работник после полугода взял две недели отдыха, а потом по окончанию рабочего года он подал заявление на оставшиеся две недели.
При расчете среднего заработка отпускные не учитываются. Основывается данное положение на том, что данный доход фактически не является зарплатой. То есть, он не входит в оплату труда.
Отдельно стоит указать на ситуацию, когда в указанный период зарплата не начислялась в должной мере. К примеру сотрудница была в декрете, сперва по беременности, позже по уходу за ребенком до полутора лет. Возникает вопрос, как рассчитать отпуск после декрета, если заработной платы начислено не было, а положенные декретные выплаты в счет не идут.
В этой ситуации отпускные начисляются, исходя из аналогичного периода за прошлый год. То есть, изначально для отпуска в ноябре 2016 следовало рассмотреть период за ноябрь 2015 — октябрь 2016. Но так как все это время сотрудница была в декрете, то взамен рассматривается период с ноября 2014 по октябрь 2015. Если в часть данного периода уже была занята декретом — она исключается из вычисления.
Важным условием при этом является наличие заработной платы. Если, находясь в декрете, сотрудница продолжает работать на пол ставки — вычисление производится по данным выплатам.
Отпуск и заработная плата
Законом предусмотрена замена части отпуска денежной компенсацией, в случае если он превышает 28 дней. Замена основного или дополнительного отпуска запрещена. При увольнении сотрудник получает компенсацию за неиспользованный отпуск. Неоплачиваемый отпуск предоставляется по заявлению сотрудника. Длительность устанавливается по соглашению. Помимо этого, существует разделить основной отпуск на несколько частей, при условии, что одна из них будет более двух недель. Это оправдано тем, что не всегда в компании могут обойтись без сотрудника в течение 28 дней. Возникает множество производственных проблем, требующих решения. При согласии работника его основной отпуск разделяют на несколько частей, которыми он сможет воспользоваться в удобное для него и компании время.
Важной для сотрудника частью трудовых взаимоотношений является денежный вопрос. А именно, как правильно рассчитать отпускные? Расчёт средней зарплаты для отпуска производится по несложной схеме
Её основу составляют три параметра:
- длительность расчётного периода;
- размер среднедневного заработка;
- продолжительность отпуска в днях.
Для расчёта суммы отпускных нужно умножить среднедневной заработок на время отдыха (количество дней). Получившееся число – размер необходимых выплат. В соответствии с Постановлением №922 от 24.12.2007 производится расчёт суммы. Необходимо учитывать некоторые особенности:
- если сотрудник берёт отпуск через одиннадцать или двенадцать месяцев, то период расчёта будет равен календарному году (отработанному времени);
- если сотрудник желает воспользоваться отпуском через шесть месяцев, то период расчёта равен шести месяцам;
- если сотрудник по каким-либо обстоятельствам не воспользовался отпуском в предшествующий год, он имеет право компенсировать неиспользованные дни (взять отпуск).
С 2 апреля 2014 коэффициент, который обозначает среднее количество рабочих дней в месяце, равен 29,3.
При расчёте зарплаты для отпуска необходимо быть внимательными. В состав не следует включать выплаты, которые являются компенсациями или вознаграждениями. В статье 139 Кодекса указан порядок вычислений. Достаточно легко можно произвести все расчёты при условии, что сотрудник работал без пропусков и непредвиденных остановок. В данном случае применяется стандартная схема. Для начала вычисляют среднедневной заработок за расчётный период. Берут зарплату за каждый отработанный месяц и умножают, при наличии, на коэффициенты (например, за опасные условия труда и т.п.). Полученное число делят на количество месяцев расчётного периода и на 29,3. Полученная сумма – среднедневной заработок. Умножаем данное число на количество дней предполагаемого отпуска. Итогом вычислений является сумма отпускных сотрудника.
Приведём пример. Зарплата сотрудника за период с 08.05.2014 по 15.11.2014 была 24 500 рублей. Он хочет использовать 10 дней отпуска. Коэффициенты для его вида деятельности не предусмотрены. Указанный период он отработал полностью. Сумма отпускных рассчитывается следующим образом. Общее количество календарных дней – 199, отработанных – 142:
(24500х142)/142/29,3 = 836,18 рублей; 836,18х10 = 8 361,8 рублей.
Сумма отпускных сотрудника равна 8 361,8 рублей. Это грубый подсчёт. При наличии дней, в которые сотрудник отсутствовал по болезни или иной причине, они вычитаются из общего количества отработанного времени (при расчёте используются только фактически отработанные дни).
В компаниях занимается расчётом отпускных, как правило, бухгалтерия. Но иногда при возникновении спорных ситуаций появляется необходимость уточнения полученных сумм. Зная основные моменты, сотрудник может самостоятельно проверить, правильно ли был произведён расчёт средней зарплаты для отпуска. При выявлении нарушений и нежелании работодателя пойти на компромисс и разобраться в сложившейся ситуации, он может обратиться в суд для отстаивания своих прав.
Расчет среднедневного заработка для начисления отпускных
При расчете компенсации за отпуск, мы должны воспользоваться следующей формулой:
- СДЗ – среднедневной заработок;
- ФЗП – фактически начисленная заработная плата за 12 месяцев, предшествующих начислению отпускных;
- РП – расчетный период, количество отработанных за этот год месяцев;
- 29,3 – усредненное число дней в месяце.
Расчетный период обычно составляет двенадцать месяцев, используется он при расчете командировочных, учебного отпуска, ежегодного оплачиваемого отпуска. Но в случае увольнения, он может составить менее 12, то есть сотрудник не полностью отработал условный рабочий год.
Например, работник принят на работу 11 марта 2005 г. Период для расчета ежегодного отпуска считается 12 месяцев (с 11 марта 2015 г. по 10 марта 2016 г.). Если работник увольняется 2 февраля 2016 г. то расчетный период будет считаться 10 месяцев (с 11 марта 2015 г. по 10 января 2016 г.)
Пример расчета отпускных:
Работник Иванов И.И. пошел в отпуск по приказу с 15 февраля 2017 г. До наступления отпуска Иванов И.И. не болел, не ездил в служебную командировку, не брал отпуск за свой счет. Его заработная плата за 12 месяцев составила 45600 руб.
Рассчитываем среднедневной заработок: 45600 руб./351,6 дн. = 129,69 руб.
Размер выплаты за отпуск составит: 129,69 руб*28 дн. = 3631,32 руб.
351,6 дн. – это среднее количество дней за 12 месяцев. (29,3*12).
При увольнении сотрудника, бухгалтер обязан выдать справку 182н. 2-НДФЛ. С их помощью бухгалтер на следующем месте работы сможет рассчитать СЗП.
СЗП – это экономический показатель, который отражает отношение реального дохода, полученного сотрудником, к реальному времени, которое он отработал.
Во всех случаях, когда требуется ее расчет, бухгалтеру необходимо помнить, что размер СЗП не может быть ниже МРОТ. установленной в РФ.
Исчисление среднего дневного заработка для оплаты отпусков и компенсации за неиспользованные отпуска
Материалы подготовлены группой консультантов-методологов ЗАО «BKR-Интерком-Аудит»
Если отпуск предоставляется в календарных днях, то средний дневной заработок исчисляется путем деления суммы заработной платы, фактически начисленной за расчетный период, на 3 и на среднемесячное число календарных дней (29,6).
Работник организации с 10 мая 2004 года уходит в очередной отпуск продолжительностью 28 календарных дней. Его ежемесячный оклад — 8800 рублей. Расчетный период (февраль-апрель) отработан работником полностью.
• Рассчитаем средний дневной заработок: (8800 рублей + 8800 рублей + 8800 рублей). 3. 29,6 = 297,30 рублей.
2) Определим сумму среднего заработка для оплаты отпуска: 297,30 рублей х 28 дней = 8324,40 рублей.
Если один или несколько месяцев расчетного периода отработаны не полностью или из него исключалось время в соответствии с пунктом 4 Положения №213, то средний дневной заработок исчисляется путем деления суммы фактически начисленной заработной платы за расчетный период на сумму, состоящую из среднемесячного числа календарных дней (29,6), умноженного на количество полностью отработанных месяцев, и количества календарных дней в не полностью отработанных месяцах. Количество календарных дней в не полностью отработанных месяцах рассчитывается путем умножения рабочих дней по календарю 5-дневной рабочей недели, приходящихся на отработанное время, на коэффициент 1,4.
Работник организации с 10 мая 2004 года уходит в очередной отпуск продолжительностью 28 календарных дней. Его ежемесячный оклад — 8800 рублей. Февраль и март отработаны работником полностью, а с 7 по 30 апреля он был временно нетрудоспособен. Заработная плата за фактически отработанное время в апреле (за 4 дня) составила 1600 рублей.
• Рассчитаем средний дневной заработок: (8800 рублей + 8800 рублей + 1600 рублей). ( 29,6 х 2 мес. + (4 дня х 1,4)) = 296,30 рубля.
2) Определим сумму среднего заработка для оплаты отпуска: 296,30 рубля х 28 дней = 8296,40 рубля.
Если отпуск предоставляется в рабочих днях, то средний дневной заработок исчисляется путем деления суммы фактически начисленной заработной платы на количество рабочих дней по календарю 6-дневной рабочей недели.
1 апреля 2004 года гражданин заключил краткосрочный трудовой договор на 1 месяц. Сумма оплаты труда — 8800 рублей за месяц. Работник отработал один полный календарный месяц и ему на основании статьи 291 ТК РФ предоставлен отпуск — 2 рабочих дня. Количество рабочих дней по календарю 6-дневной рабочей недели в апреле — 26.
1) Рассчитаем средний дневной заработок: 8800 рублей. 26 дн. = 338,46 рубля.
2) Определим сумму среднего заработка для оплаты отпуска: 338,46 рубля х 2 дн. = 676,92 рубля.
Количество рабочих дней в не полностью отработанных месяцах при предоставлении отпусков в рабочих днях рассчитывается путем умножения рабочих дней по календарю 5-дневной рабочей недели, приходящихся на отработанное время, на коэффициент 1,2.
1 апреля 2004 года гражданин заключил краткосрочный трудовой договор на 1 месяц. Сумма оплаты труда — 8800 рублей за месяц. На основании статьи 291 ТК РФ работнику предоставлен отпуск — 2 рабочих дня. Работник болел 3 дня (с 14 по 16 апреля). Заработная плата за апрель с учетом времени болезни — 7600 рублей. Количество рабочих дней по календарю 5-дневной рабочей недели, приходящихся на отработанное время, — 19.
1) Рассчитаем средний дневной заработок: 7600 рублей. (19 дн. х 1,2) = 333,33 рубля.
2) Определим сумму среднего заработка для оплаты отпуска: 333,33 рубля х 2 дн. = 666,66 рубля.
Порядок расчета среднего дневного заработка работника для оплаты отпусков и выплаты компенсации за неиспользованные отпуска, рассмотренный в данной статье, применяется так же при работе на условиях неполного рабочего времени (неполной рабочей недели, неполного рабочего дня).
Более подробно с вопросами исчисления средней заработной платы Вы можете познакомиться в книге ЗАО «BKR Интерком-Аудит» «Порядок исчисления средней заработной платы».
Важные моменты, которые необходимо знать об отпуске
В главе 19 закреплены основные нормы, регламентирующие предоставление отпускных и их расчёт. Каждому сотруднику предоставлено право ежегодно использовать оплачиваемый отпуск. Закон гарантирует сохранение рабочего места, а также среднего заработка. В статье 115 зафиксирована общая продолжительность обязательного ежегодного отпуска. Она составляет 28 дней (календарных). Помимо основного отпуска существует удлинённый отпуск. Его длительность превышает 28 дней. Право на такой отпуск имеют педагогические работники (согласно статье 334 Кодекса) и некоторые категории медицинских (в частности, те, кто нанимается диагностированием и лечением пациентов с ВИЧ-инфекцией – по пункту четвёртому Постановления №391 от 03.04.1996).
Дополнительные ежегодные отпуска могут получить сотрудники:
- на опасных производствах;
- в тяжёлых или вредных условиях труда,
- с особым характером работы;
- с ненормированным рабочим днём;
- работа которых проходит в районах Крайнего Севера, а также к ним приравненных местностях.
Кроме указанных случаев дополнительные отпуска могут быть предоставлены и в других ситуациях. Работодатели также вправе предоставлять дополнительные отпуска своим сотрудникам. Их порядок и условия предоставления указываются в коллективных договорах или локальных нормативных актов. Длительность дополнительного отпуска сотрудников, которые выполняют свои обязанности в тяжёлых или опасных условиях труда, устанавливается индивидуально в соответствии с результатами экспертизы. Специальная оценка вредных условий труда может быть равной «2», «3», «4» или они признаются опасными. Исходя из этого, рассчитывается длительность. Ежегодный дополнительный отпуск минимально составляет 7 дней.
Для сотрудников, деятельность которых связана с особым характером выполняемой работы, условия и период дополнительного отпуска определяются Правительством РФ. При ненормированном рабочем дне длительность отпуска не может быть меньше трёх дней и определяется, как правило, в коллективных договорах или правилах внутреннего трудового распорядка.
Список источников
- otchetonline.ru
- ipshnik.com
- pravostoriya.ru
- legionfg.ru
- www.glavbukh.ru
- exceltable.com
- buhnalogy.ru


 Загрузка...